Prodej bytu s hypotékou: splacení, úschova a výmaz zástavy
 Autor a kontrola: Bc. Petr Kučera, MSc., MBA
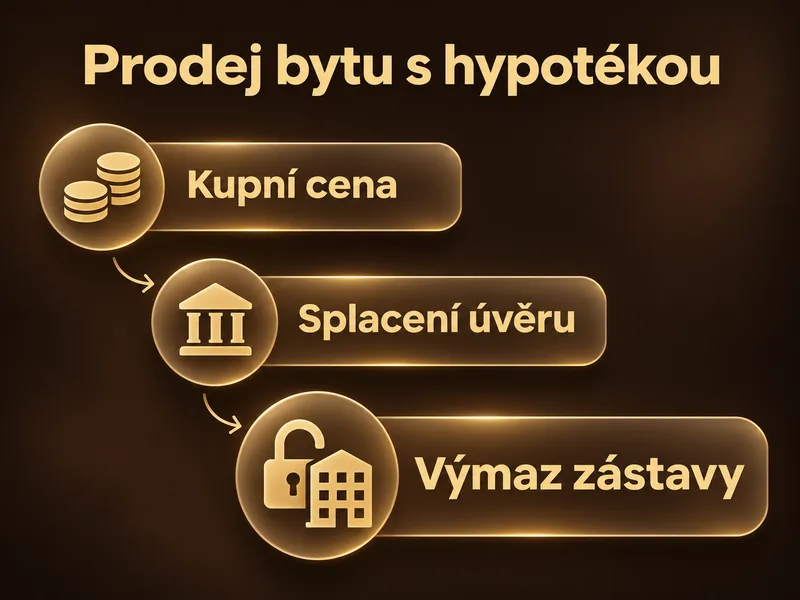
Byt se zástavním právem, tedy se zajištěním dluhu prostřednictvím nemovitosti, lze podle popsaného právního rámce prodat. Samotná zástava se ale liší od zákazu zcizení, tedy omezení převodu, i od zákazu dalšího zatížení. Doporučujeme proto nejprve rozlišit zápisy v katastru a požadavky úvěrové smlouvy. Konkrétní omezení je třeba posoudit společně podle obou podkladů (ČÚZK), (§ 1761 občanského zákoníku).
Návod vymezujeme podle českého občanského a úvěrového rámce pro byt v osobním vlastnictví, který zajišťuje spotřebitelský úvěr na bydlení. Závěry nelze automaticky přenést na podnikatelský úvěr, spoluvlastnictví ani společné jmění manželů, zkráceně SJM, tedy společný majetkový režim manželů. Samostatně řešíme také prodej družstevního bytu (Zákon o spotřebitelském úvěru), (Občanský zákoník).
Článek vychází ze znění zákonů a z údajů dostupných k 09. 11. 2026.
Co zkontrolovat před prodejem bytu s hypotékou
Doporučujeme začít podklady, které podle úvěrových pravidel a výkladu České národní banky pomáhají určit způsob vypořádání (ČNB).
| Podklad | Co v něm zkontrolovat |
|---|---|
| Úvěrová smlouva | Datum uzavření a podmínky úvěru, ze kterých vychází posouzení předčasného splacení (Zákon o spotřebitelském úvěru). |
| Aktuální fixace, tedy období s pevnou úrokovou sazbou | Kdy začala a kdy končí; u starších smluv záleží na začátku nové fixace (ČNB). |
| List vlastnictví, tedy přehled evidovaných práv a omezení k nemovitosti | Zástavní práva a případné zákazy převodu nebo dalšího zatížení (Občanský zákoník). |
| Vyčíslení dluhu | Částku pro předpokládané datum splacení; podle bankovních postupů nejde o časově neomezenou částku (Komerční banka). |
| Podmínky banky | Podmínky potřebných souhlasů a uvolnění zástavy (Komerční banka). |
| Zamýšlené vypořádání | Kterou možnost chcete s bankou projednat a jaké podklady k ní potřebujete (Zákon o spotřebitelském úvěru). |
Podle katastrálního a hypotečního rámce tyto dokumenty pomáhají popsat situaci (Katastrální zákon), (Hypoindex). Širší souvislosti najdete v průvodci postupem prodeje bytu v Praze.
Zástavní právo a zákaz zcizení nejsou totéž
Zákaz zcizení nebo zatížení podle občanského zákoníku působí mezi smluvními stranami, pokud nebyl zřízen jako věcné právo, tedy právo působící také vůči dalším osobám. Platný může být například tehdy, pokud je sjednán na určitou a přiměřenou dobu v zájmu strany hodném právní ochrany. Samotný název zápisu proto k posouzení konkrétního omezení nestačí (§ 1761 občanského zákoníku).
Čtyři možnosti vypořádání hypotéky
Možnosti vypořádání hypotéky jsou čtyři: splacení z kupní ceny, splacení z vlastních prostředků před prodejem, převzetí dluhu kupujícím a změna nemovitosti v zajištění. Jejich použitelnost závisí na věřiteli, smlouvách a zajištění. Nejde o nárok na schválení všech variant (MONETA Money Bank), (Hypotéka na míru).
Splacení z kupní ceny nebo z vlastních prostředků
Podle bankovních postupů lze úvěr vypořádat částí kupní ceny, případně jej splatit z vlastních prostředků ještě před prodejem. V obou případech doporučujeme pracovat s vyčíslením k zamýšlenému datu. U splacení z kupní ceny musí platba odpovídat také pokynům banky a smluvnímu nastavení transakce (Komerční banka).
Převzetí dluhu kupujícím
Převzetí dluhu znamená, že do postavení dlužníka vstupuje jiná osoba. Převod zastaveného bytu může založit domněnku převzetí zajištěného dluhu mezi prodávajícím a kupujícím. Domněnka je zákonný předpoklad určitého stavu; zde ji musíme odlišit od změny dlužníka vůči bance. Ta vyžaduje souhlas banky, případně zákonem stanovený postup vedoucí k domněnce jejího souhlasu (§ 1888 a § 1889 občanského zákoníku).
Má-li být úvěr splacen, smlouva má výslovně upravit splacení a vyloučit nechtěné převzetí dluhu. Doporučujeme proto předat advokátovi jasné zadání, zda se počítá se splacením, nebo se skutečným převzetím dluhu (§ 1888 odst. 2 a § 1889 občanského zákoníku).
Změna nemovitosti v zajištění
Nahrazení dosavadní zástavy jinou nemovitostí vyžaduje souhlas banky. Banka posoudí hodnotu a právní stav nové zástavy a může žádost odmítnout. Z této možnosti neplyne obecná povinnost dodat znalecký posudek při běžném prodeji (Česká spořitelna), (§ 1901 občanského zákoníku). Pojmy rozlišujeme v článku rozdíl mezi odhadem a znaleckým posudkem.
Předčasné splacení: nejprve režim, potom výjimka a náhrada
Náhradou nákladů zde rozumíme částku, kterou může banka za zákonných podmínek požadovat v souvislosti s předčasným splacením. Podle úvěrových pravidel a výkladu ČNB doporučujeme postupovat v tomto pořadí: určit režim úvěru, posoudit případ bez náhrady a teprve potom řešit výpočet a zákonné stropy. Samotné procento konkrétní částku neurčuje (§ 117 a § 117a zákona o spotřebitelském úvěru), (ČNB).
Kdy se použije nový režim
Podle výkladu ČNB se nová pravidla vztahují na smlouvy uzavřené od 01. 09. 2024. U starších smluv s pevnou sazbou se použijí od první nové fixace začínající po 01. 09. 2024, nejdříve tedy 02. 09. 2024. Datum původní smlouvy proto samo nemusí stačit (ČNB).
Převod po nejméně 24 měsících
V novém režimu banka nesmí požadovat náhradu při splnění zákonných podmínek převodu, pokud od uzavření úvěrové smlouvy uplynulo nejméně 24 měsíců. Lhůta běží ode dne uzavření úvěrové smlouvy; datum koupě bytu ani poslední fixace na ni vliv nemá. U starších smluv s pevnou sazbou je zároveň nutné zohlednit přechod na nový režim od nové fixace začínající po 01. 09. 2024 (§ 117 odst. 3 písm. e) zákona o spotřebitelském úvěru), (ČNB).
Doporučujeme předem sladit s bankou návaznost splacení a převodu. Plánovaný prodej sám nezaručuje, že splacení ještě před převodem proběhne bez náhrady (§ 117 odst. 3 písm. e) zákona o spotřebitelském úvěru).
Další případy bez náhrady
Přehled ČNB uvádí také následující situace. U každé je třeba zachovat její podmínky a ověřit použitelný režim úvěru (ČNB).
| Situace | Podmínka a hranice použití |
|---|---|
| Pojistné plnění | Podle ČNB jde jen o plnění z pojištění určeného k zajištění splacení úvěru (ČNB). |
| Úvěr formou přečerpání | ČNB uvádí tuto zvláštní formu úvěru; nejde o charakteristiku běžné účelové hypotéky (ČNB). |
| Období bez pevné sazby | Podle ČNB musí splacení připadat na období, pro které není stanovena pevná sazba. Výjimku nelze přenést na libovolný okamžik během fixace (ČNB). |
| Nově sdělená sazba | Podle ČNB jde o splacení do tří měsíců po sdělení nové sazby podle § 102 odst. 3, nikoli po jakékoli nabídce banky (ČNB). |
| Úmrtí, dlouhodobá nemoc nebo invalidita | Podle ČNB musí existovat zákonná vazba na výrazné snížení schopnosti splácet. Přesný okruh dotčených osob vyžaduje ověření pro konkrétní situaci (ČNB). |
| Výroční splátka | Během jednoho měsíce před výročím uzavření smlouvy lze bez náhrady splatit až 25 % celkové výše spotřebitelského úvěru. Základem není aktuální zůstatek jistiny, tedy dosud nesplacené půjčené částky (§ 117 odst. 3 písm. h) zákona o spotřebitelském úvěru). |
| Vypořádání SJM | ČNB uvádí vazbu na relevantní nemovitost či právo a nejméně 24 měsíců od uzavření úvěrové smlouvy. Nejde o jakékoli majetkové vypořádání manželů; rozhoduje také režim úvěru (ČNB). |
Výpočet náhrady a rozdíl proti starému režimu
U úvěrů na bydlení podle § 2 odst. 2 písm. b) nebo c) tvoří podle nového výpočtu náklady kladný součet nezbytných administrativních nákladů, nejvýše 1 000 Kč, a rozdílu smluvního a referenčního úroku. Výslednou náhradu dále omezují zákonné limity. Administrativní částka tedy není celým výpočtem (§ 117a a § 117 zákona o spotřebitelském úvěru).
Referenční úrok vychází ze srovnávacích sazeb. ČNB zveřejňuje průměry zápůjčních úrokových sazeb pro skupiny srovnatelných úvěrů na bydlení; nejde o jednu sazbu nebo jednu náhradu pro všechny hypotéky (ČNB).
Podle přehledu ČNB činí v novém režimu u úvěrů podle § 2 odst. 2 písm. b) a c) procentní strop 0,25 % předčasně splacené částky za každý započatý rok do konce fixace, nejvýše 1 %. Uplatňuje se mimo případy bez náhrady a společně s dalšími zákonnými limity. Není to automaticky účtovaný poplatek (ČNB).
Ve starém režimu uvádějí podklady ČNB při splacení v souvislosti s prodejem po více než 24 měsících omezení nejvýše 1 % předčasně splacené částky a současně nejvýše 50 000 Kč. Jde o strop účelně vynaložených nákladů podle úpravy do 31. 08. 2024. Banka smí požadovat jen účelně vynaložené náklady do této výše. Nejprve je třeba určit, zda daný úvěr tomuto režimu ještě podléhá (ČNB), (ČNB).
Pro odlišení jiných kategorií: u úvěru jiného než na bydlení a u úvěru podle § 2 odst. 2 písm. a), který nespadá pod písm. b) ani c), platí strop 1 %, zbývá-li do sjednaného konce více než rok, jinak 0,5 %. Současně platí omezení výší úroku a případy bez náhrady. Tato procenta nelze používat na každou hypotéku (§ 117 odst. 4 a 5 zákona o spotřebitelském úvěru).
Co říkají historické rozsudky
Podle rozsudku Nejvyššího správního soudu, zkráceně NSS, č. j. 10 As 26/2025-72 ze dne 30. 07. 2025 nebyly úrokové náklady věřitele účelně vynaloženými náklady podle úpravy do 31. 08. 2024. Tento závěr nelze přenášet na pozdější zákonný výpočet (NSS).
V rozsudku 5 As 246/2024-94 NSS potvrdil, že do příslušných nákladů podle staré úpravy nepatřily provize zprostředkovatelům ani úroky vyplacené vkladatelům. Současně zrušil rozsudek Městského soudu v Praze 10 A 30/2022-191 pro nepřezkoumatelnost otázky zákonnosti přestupkového postihu a uložil posoudit případnou příznivější pozdější úpravu. Věcný výklad nákladů tak musíme odlišit od procesního výsledku konkrétního řízení (NSS).
Co požadovat od banky
Po oznámení úmyslu předčasně splatit úvěr na bydlení musí poskytovatel sdělit rozpis dlužné částky, předpokládanou náhradu nákladů s předpoklady výpočtu a další důsledky včetně případů bez náhrady. Zákon používá formulaci „bez zbytečného odkladu“; nestanoví zde obecnou lhůtu pěti nebo deseti dnů (§ 117 odst. 6 zákona o spotřebitelském úvěru).
Tyto zákonné informace musí banka poskytnout bezplatně. Bezplatnost se však automaticky nevztahuje na všechny další bankovní listiny a související úkony (§ 90 odst. 1 zákona o spotřebitelském úvěru).
Pro konkrétní prodej doporučujeme podle popsaných bankovních postupů vyjasnit také praktické podklady:
| Co si vyjasnit | Co má být srozumitelné |
|---|---|
| Datum splacení | Ke kterému dni banka vyčíslila dluh (Komerční banka). |
| Rozpis částek | Z čeho se požadovaná částka skládá (§ 117 odst. 6 zákona o spotřebitelském úvěru). |
| Náhrada nákladů | Jaké předpoklady banka při jejím stanovení použila a zda přichází v úvahu případ bez náhrady (§ 117 odst. 6 zákona o spotřebitelském úvěru). |
| Platební pokyny | Na jaký účet a podle jakých pokynů má být dluh uhrazen (Komerční banka). |
| Potřebné souhlasy | Jaké podmínky banka stanoví pro zamýšlené vypořádání a případné další zajištění (Komerční banka). |
| Listina pro výmaz | Za jakých podmínek a jak vznikne dokument použitelný pro odstranění zástavy z katastru (§ 1379 občanského zákoníku). |
Kupní cena, úschova a dvě banky
Úschova kupní ceny znamená její uložení s výplatou podle sjednaných podmínek. Smluvní rámec úschovy umožňuje navázat výplatu na jejich splnění. Samotné složení peněz ale nemění pořadí zástavních práv; to vychází z pravidel jejich vzniku a zápisu, případně ze samostatné dohody o změně pořadí (§ 1371 a § 1372 občanského zákoníku), (Komerční banka).
Kudy půjde částka na doplacení hypotéky
Podle bankovních postupů musí část kupní ceny určená na doplacení dorazit bance podle jejího vyčíslení a platebních pokynů. Může jít přímo od kupujícího či jeho banky nebo přes úschovu. Konkrétní cestu je třeba upravit ve smlouvách podle podmínek financování; samotná úprava předčasného splacení neurčuje jeden univerzální tok peněz (Komerční banka), (§ 117 zákona o spotřebitelském úvěru).
Doporučujeme v dokumentaci propojit platbu s tím, jak vznikne listina pro výmaz a kdo ji následně použije. Občanský zákoník rozlišuje zánik zástavního práva a jeho výmaz z veřejného seznamu (§ 1378 občanského zákoníku).
Dočasná zástava banky kupujícího
Pokud kupující financuje koupi dalším úvěrem, doporučujeme předem sladit podmínky obou bank. Dočasnou zástavu banky kupujícího ve druhém pořadí je třeba řešit podle úvěrových a zástavních smluv a včas obstarat potřebný souhlas banky prodávajícího. Z obecné úpravy nelze dovodit povinnost banky takový souhlas udělit (MONETA Money Bank), (§ 1761 občanského zákoníku).
Pořadí zápisů se zpravidla řídí okamžikem doručení návrhu katastrálnímu úřadu; k tomuto okamžiku nastávají také právní účinky zápisu. U pořadí věcných práv je nutné zohlednit i zákonné výjimky (§ 9 a § 10 katastrálního zákona), (§ 982 občanského zákoníku).
Co si pohlídat u advokátní úschovy
Podle materiálů České advokátní komory, zkráceně ČAK, musí být smlouva o advokátní úschově písemná. Má dostatečně identifikovat strany a uvádět číslo zvláštního účtu označeného „advokátní úschova“, částku, měnu a přesné podmínky výplaty (ČAK).
Podle materiálů ČAK a Ministerstva spravedlnosti se peněžní úschova eviduje v Elektronické knize úschov ČAK a předepsané údaje advokát hlásí před přijetím prostředků. Na jednom účtu může být současně pouze jedna úschova; po jejím úplném vypořádání lze účet použít znovu. Tato pravidla se týkají advokátní úschovy a nepředstavují záruku absolutní bezpečnosti (ČAK), (Ministerstvo spravedlnosti).
Splacení hypotéky a výmaz zástavy jsou dva kroky
Podle postupu katastru zaplacení dluhu samo neodstraní zápis zástavního práva z listu vlastnictví. Po vypořádání je třeba zajistit listinu pro výmaz a následně samotný výmaz. Nelze automaticky předpokládat, že návrh podá banka (ČÚZK).
Přijímá-li věřitel plnění, vydá na žádost dlužníka potvrzení o splnění dluhu, označované také jako kvitance. Pro výmaz ale potřebujete způsobilou vkladovou listinu, tedy dokument použitelný jako podklad pro zápis zániku zástavního práva do katastru. Samotný název „kvitance“ její způsobilost nezaručuje (§ 1949 a § 1379 občanského zákoníku).
Kdo podá návrh a co zkontrolovat
Doporučujeme podle popsaného postupu předem určit, kdo obstará listinu a kdo podá návrh. Po podání doporučujeme ověřit dokončení výmazu i splnění smluvních podmínek pro výplatu zbývající kupní ceny.
Má-li kupující nabýt byt bez dosavadních zástav, je třeba zajistit zánik a výmaz každého dotčeného zástavního práva. Dokladem může být potvrzení příslušného věřitele, ale podle okolností také soudní rozhodnutí nebo jiná veřejná listina (§ 1379 občanského zákoníku).
Jeden návrh může zahrnout výmaz více práv téhož věřitele, jsou-li práva a nemovitosti řádně označeny a výmazy doloženy potřebnými listinami. Počet podání a poplatků proto nelze určit bez konkrétního návrhu a jeho podkladů (§ 14 odst. 1 písm. c) a § 15 katastrálního zákona).
Poplatek, ochranná doba a skutečná délka řízení
U katastru doporučujeme rozlišovat cenu správního úkonu, ochrannou dobu a statistiku délky řízení. Podklady Českého úřadu zeměměřického a katastrálního, zkráceně ČÚZK, uvádějí tyto údaje:
| Údaj | Co podle ČÚZK znamená |
|---|---|
| Poplatek za přijetí návrhu | 2 000 Kč za přijetí návrhu na zahájení vkladového řízení, tedy řízení o zápisu práv do katastru, včetně výmazu zástavy. Částka se týká jen tohoto správního úkonu, ostatní náklady prodeje jsou zvlášť (ČÚZK). |
| Podmíněná elektronická sleva | Při splnění podmínek podání přes Portál katastru sleva 20 % a výsledný poplatek 1 600 Kč. Sleva se nevztahuje na každé elektronické odeslání (ČÚZK). |
| Ochranná doba | Podle vysvětlení ČÚZK jde o 20 dnů od odeslání informace dotčeným osobám. Není to garantovaná celková délka řízení (ČÚZK). |
| Celostátní statistika | Podle zářijové statistiky za rok 2026 činila průměrná doba provedení vkladu 22 dnů; podáno bylo 67 906 a vyřízeno 70 283 vkladů. Údaj zahrnuje všechny vklady v ČR (ČÚZK). |
Odpočet úroků v roce prodeje
Odpočet úroků snižuje při splnění zákonných podmínek základ daně. Při prodeji koupeného bytu v průběhu roku však za tento rok nelze odečíst úroky z úvěru na jeho pořízení ani poměrně, protože chybí celoroční vlastnictví. Krácení ročního limitu podle měsíců placení tuto podmínku nenahrazuje (§ 15 odst. 3 a 4 zákona o daních z příjmů), (Krajský soud v Brně).
U nově pořízeného bydlení se nárok posuzuje samostatně. V roce nabytí stačí vlastnictví ke konci roku a úvěr musí financovat tuto bytovou potřebu. Samotná koupě nového bydlení neobnovuje odpočet úroků z prodaného bytu (§ 15 odst. 3 a 4 zákona o daních z příjmů).
Pokud se bytová potřeba nebo její část používá k samostatné výdělečné činnosti či nájmu, lze za dobu takového užívání uplatnit odpočet jen v poměrné výši. Toto pravidlo ale neobchází podmínku vlastnictví v roce prodeje koupeného bytu (§ 15 odst. 3 a 4 zákona o daních z příjmů).
Obecný limit pro společně hospodařící domácnost činí 150 000 Kč u bytové potřeby obstarané od 01. 01. 2021 a 300 000 Kč u dřívějšího obstarání. Tyto limity samy nezakládají nárok v roce prodeje (Finanční správa), (Portál POHODA).
Daň z prodeje řešte odděleně
Daň z příjmů při prodeji, oznamovací povinnosti a odpočet úroků jsou samostatné otázky. Vypořádání hypotéky je automaticky neřeší a existence úvěru sama nedokládá osvobození, tedy možnost při splnění podmínek daň z příjmů neplatit (Zákon o daních z příjmů), (Finanční správa).
Přehled Finanční správy rozlišuje osvobození podle bydliště a délky vlastnictví. Pro vlastnický test uvádí pětiletý režim u nabytí do 31. 12. 2020 a desetiletý u nabytí od 01. 01. 2021 (Finanční správa). Podrobněji se tématu věnujeme v části daňové povinnosti při prodeji bytu.
Výjimka z oznámení osvobozeného příjmu se liší od oznámení získání prostředků použitých na vlastní bytovou potřebu. Tyto povinnosti mají rozdílné podmínky (Finanční správa), (§ 38v a § 4b zákona o daních z příjmů).
Při osvobození založeném na použití prostředků na vlastní bytovou potřebu je nutné jejich získání oznámit správci daně v zákonné lhůtě. Nesplnění oznamovací povinnosti samo nezpůsobí ztrátu osvobození, může však vést k pokutě. Použití prostředků a ostatní podmínky osvobození je nadále nutné splnit (§ 4b odst. 2 a 3 zákona o daních z příjmů), (Čl. IV bod 2 zákona č. 163/2024 Sb.), (§ 247a daňového řádu).
Kdy potřebujete individuální posouzení
Při sporném zákazu převodu nebo zatížení, nejasném převzetí dluhu, neslučitelných podmínkách bank či exekučním omezení doporučujeme podle povahy těchto pravidel předat konkrétní listiny advokátovi. Jde o doporučení individuálního posouzení, nikoli tvrzení o povinném zastoupení (Občanský zákoník), (Exekuční řád).
U odpočtu úroků v roce prodeje, financování nového bydlení a důsledků oznamování prostředků na bytovou potřebu doporučujeme vzhledem k daňovým podmínkám individuální posouzení daňovým poradcem (Zákon o daních z příjmů), (Daňový řád).
Exekuce není běžná zástava
Exekuce je nucené vymáhání povinnosti. Nemovitost postiženou exekučním příkazem nesmí povinný, tedy osoba, vůči níž se povinnost vymáhá, převést, zatížit ani s ní jinak nakládat. Jednání porušující tento zákaz je s výhradou zákonných výjimek neplatné. Běžný postup prodeje proto nelze automaticky použít (§ 47 odst. 6 exekučního řádu).
Jednu z možných cest představuje prodej k úhradě vymáhané pohledávky, jejího příslušenství a nákladů podle § 44a odst. 4. Zpeněžení podle § 44a odst. 4 k úhradě vymáhané pohledávky, jejího příslušenství, nákladů exekuce či nákladů oprávněného vyžaduje písemný souhlas exekutora, oprávněného, tedy osoby, v jejíž prospěch se vymáhá, a všech přihlášených věřitelů. Nemovitost nesmí být postižena jinou exekucí; cena musí dosahovat nejméně obvyklé ceny podle znaleckého posudku a být splatná při podpisu smlouvy exekutorovi. Další možnosti uvolnění zákazu upravují odstavce 2 a 3. Nejde o obecný požadavek znaleckého posudku při běžném prodeji (§ 44a exekučního řádu).
Prodej nemovitosti v exekuci rozebíráme také v článku výkup nemovitosti, nebo prodej přes realitku.
Spor o náhradu za předčasné splacení
Podle podkladů finančního arbitra, orgánu mimosoudního řešení vybraných finančních sporů, může být úvěrový spor v jeho působnosti řešen bezplatně (Finanční arbitr).
Před podáním návrhu je třeba vyzvat věřitele k nápravě a k návrhu přiložit doklad o neúspěšné výzvě. Spotřebitel nemusí být při podání ani v průběhu řízení zastoupen advokátem (§ 10 odst. 1 písm. b) zákona o finančním arbitrovi), (Finanční arbitr).
Jak při prodeji postupujeme v GATSBYS
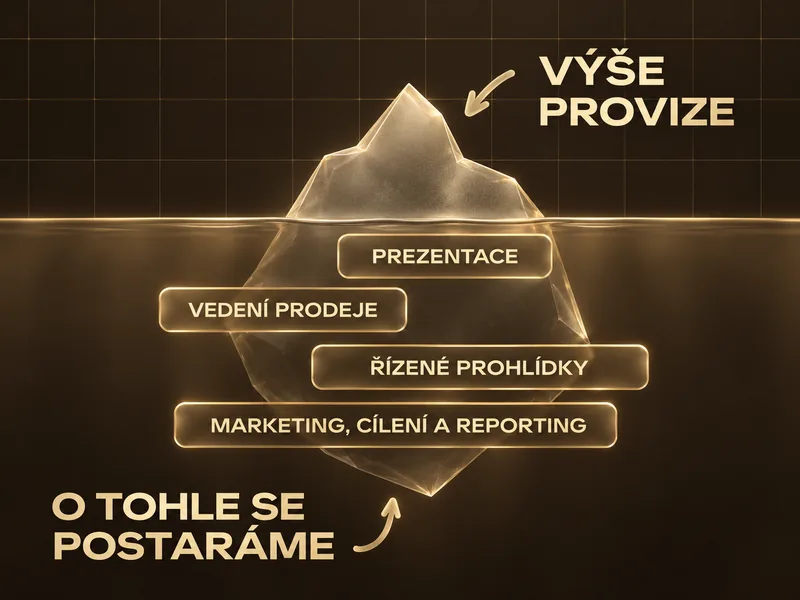
Jsme pražská realitní kancelář a při prodeji zastupujeme prodávající. Zajišťujeme datovou přípravu ceny a rizik, přípravu textu, fotografií a půdorysu i marketingovou kampaň s mediálním plánem, kreativou, cílením a reportingem. Vedeme také prodej a komunikaci se zájemci, řídíme prohlídky a vyjednáváme podmínky (GATSBYS).
S prodávajícím sjednáváme výhradní smlouvu, tedy spolupráci s výlučným zastoupením, na 3 měsíce; prodloužení je možné po dohodě (GATSBYS). Podrobnosti rozebírá článek smlouva s realitní kanceláří a exkluzivita.
Při prodeji koordinujeme advokátní kancelář (GATSBYS). Rozsah spolupráce přibližujeme také v článku co zahrnuje provize realitní kanceláře.
Komentář experta
Za mě je u prodeje bytu s hypotékou nejdůležitější začít u banky. Než se s kupujícím domluví cena a termín, nechal bych si vyčíslit dluh k předpokládanému datu splacení a ověřit, jaké souhlasy a podmínky banka pro uvolnění zástavy požaduje. S tímto podkladem jde rozumně nastavit kupní smlouvu i úschovu.
Co se týče náhrady za předčasné splacení, záleží na datu uzavření úvěrové smlouvy a na fixaci. Proto bych si nechal od banky výši náhrady písemně rozepsat a porovnal ji s tím, co dovoluje úvěrová smlouva a zákon.
Splacením hypotéky celá věc nekončí, zástava z katastru zmizí až výmazem. Ve smlouvě bych si proto pohlídal, kdo podá návrh na výmaz, jakou listinu pro výmaz banka vydá a za jakých podmínek se uvolní peníze z úschovy. A pokud je na bytě exekuce nebo se s bankou neshodnete na výši náhrady, nechal bych to před podpisem posoudit advokátem.
Petr Kučera, zakladatel GATSBYS
Časté otázky
Převezme kupující hypotéku automaticky?
Převod zastaveného bytu může založit domněnku převzetí zajištěného dluhu mezi stranami. Nahrazení prodávajícího jako dlužníka vůči bance ale vyžaduje její souhlas, případně zákonem stanovený postup vedoucí k domněnce souhlasu. Pokud se má úvěr splatit, musí tomu odpovídat smluvní úprava (§ 1888 a § 1889 občanského zákoníku).
Od kdy se počítá 24 měsíců pro výjimku při převodu?
Od uzavření úvěrové smlouvy. Výjimka zároveň vyžaduje splnění podmínek převodu a použití nového režimu; u starších smluv s pevnou sazbou se zohledňuje nová fixace začínající po 01. 09. 2024. Samotný plán prodeje nezaručuje splacení bez náhrady před převodem (§ 117 odst. 3 písm. e) zákona o spotřebitelském úvěru), (ČNB).
Kolik lze splatit před výročím smlouvy bez náhrady nákladů?
Během jednoho měsíce před výročím uzavření smlouvy až 25 % celkové výše spotřebitelského úvěru, je však třeba ověřit použitelný režim úvěru. Základem není aktuální zůstatek jistiny (§ 117 odst. 3 písm. h) zákona o spotřebitelském úvěru).
Musí banka informace o předčasném splacení poskytnout zdarma?
Ano, zákonné informace o předčasném splacení úvěru na bydlení musí poskytnout bezplatně a bez zbytečného odkladu po oznámení úmyslu předčasně splatit. To automaticky neznamená bezplatnost všech dalších bankovních listin (§ 117 odst. 6 a § 90 odst. 1 zákona o spotřebitelském úvěru).
Stačí pro výmaz zástavy potvrzení o zaplacení?
Rozhoduje obsah a způsobilost dokumentu. Potvrzení o splnění dluhu samo svým názvem nezaručuje, že je také použitelnou listinou pro výmaz. Zánik zástavy lze podle okolností doložit potvrzením věřitele, soudním rozhodnutím nebo jinou veřejnou listinou (§ 1949 a § 1379 občanského zákoníku).
Lze jedním návrhem vymazat více práv stejného věřitele?
Ano, pokud jsou práva a nemovitosti řádně označeny a výmazy doloženy příslušnými listinami. Počet návrhů a poplatků je třeba posoudit podle konkrétních podkladů (§ 14 odst. 1 písm. c) a § 15 katastrálního zákona).
Mohu v roce prodeje koupeného bytu odečíst poměrnou část úroků?
Při prodeji koupeného bytu v průběhu roku nelze za tento rok odečíst úroky z úvěru na jeho pořízení ani poměrně, protože chybí celoroční vlastnictví. Nově pořízené bydlení se posuzuje samostatně a jeho koupě tento odpočet neobnovuje (§ 15 odst. 3 a 4 zákona o daních z příjmů), (Krajský soud v Brně).
Potřebuji pro řízení před finančním arbitrem advokáta?
Spotřebitel nemusí být při podání návrhu ani v průběhu řízení zastoupen advokátem. Před návrhem je však třeba vyzvat věřitele k nápravě a přiložit doklad o neúspěšné výzvě (Finanční arbitr), (§ 10 odst. 1 písm. b) zákona o finančním arbitrovi).
Článek vychází z českých předpisů ve znění k 09. 11. 2026. Konkrétní smlouvu posoudí advokát, konkrétní daňovou situaci daňový poradce; při prodeji přes GATSBYS koordinujeme advokátní kancelář (Občanský zákoník), (Zákon o spotřebitelském úvěru), (Zákon o daních z příjmů), (GATSBYS).
Zvažujete prodej bytu nebo vily v Praze? Napište nám.
Nechat posoudit prodej zakladatel GATSBYS
Vybráno pro vás
-
| Petr Kučera
Jak prodat byt v Praze
Kroky prodeje bytu v Praze od podkladů po peníze na účtu: katastr a úschova, energetický průkaz, potvrzení SVJ, hypotéka, daně a družstevní byt.
Přečíst -
| Petr Kučera
Provize realitní kanceláře: kolik je a co za ni dostanete
Kolik si bere realitka z prodeje bytu, jak do provize počítat DPH, co v ní bývá, co se platí zvlášť a jak porovnat nabídky realitních kanceláří.
Přečíst -
| Petr Kučera
Investiční byt v Praze: kolik vynáší, jak ho financovat a co prověřit před koupí
Kolik vynáší investiční byt v Praze podle veřejných dat, jak si spočítat čistý výnos, limity ČNB pro investiční hypotéky, daně a co prověřit.
Přečíst