Prodej družstevního bytu: převod podílu, peníze a daně
 Autor a kontrola: Bc. Petr Kučera, MSc., MBA
Při prodeji družstevního bytu podle vymezení zákona o obchodních korporacích převádíte družstevní podíl, tedy práva a povinnosti vyplývající z členství v družstvu. Kupující tím nezískává vlastnické právo k bytu. S podílem spojeným s nájmem družstevního bytu přechází nájem, případně právo na uzavření nájemní smlouvy, včetně souvisejících práv a povinností (§ 595 a § 736 zákona o obchodních korporacích).
Pro převod je důležité doručení družstvu. Účinky vůči družstvu nastávají doručením účinné smlouvy, pokud smlouva neurčí pozdější účinky. Stejný účinek má doručení prohlášení prodávajícího a kupujícího o uzavření smlouvy. Samotný podpis proto nemusí stačit (§ 601 odst. 2 zákona o obchodních korporacích).
Doporučujeme začít vyjasněním předmětu převodu, stanov, členství a závazků. Poté doporučujeme prověřit financování kupujícího, sladit smluvní podmínky doručení, výplaty a předání a posoudit daně. Jde o doporučené uspořádání přípravy, nikoli o další zákonem předepsané pořadí (§ 601 a § 736 zákona o obchodních korporacích, § 4 a § 10 zákona o daních z příjmů). Širší souvislosti najdete v průvodci postupem prodeje bytu v Praze.
Článek vychází ze znění zákonů a z údajů dostupných k 09. 11. 2026.
Článek vychází ze zákona o obchodních korporacích ve znění od 19. 07. 2024 (§ 595 a následující zákona o obchodních korporacích), zákona o daních z příjmů ve znění od 01. 08. 2026 do 31. 12. 2026 (§ 4 zákona o daních z příjmů), katastrálního zákona ve znění od 01. 10. 2025 (§ 1 a § 11 katastrálního zákona) a občanského zákoníku ve znění od 01. 01. 2026 (§ 559 a následující občanského zákoníku). Popisujeme český právní rámec platný v celé republice.
Co při prodeji družstevního bytu převádíte
Družstevní podíl versus byt v osobním vlastnictví
Rozdíl začíná u předmětu smlouvy. Doporučujeme jej pojmenovat přesně i při přípravě podkladů pro kupujícího.
| Co rozlišit | Význam při převodu družstevního podílu |
|---|---|
| Předmět převodu | Podle zákonného vymezení se převádí družstevní podíl, nikoli vlastnictví bytové jednotky (§ 595 zákona o obchodních korporacích). |
| Právo byt užívat | S podílem spojeným s nájmem přechází nájem nebo právo na uzavření nájemní smlouvy, včetně souvisejících práv a povinností (§ 736 odst. 2 zákona o obchodních korporacích). |
| Katastr nemovitostí | Převod podílu se nezapisuje vkladem do katastru, tedy zápisem vlastnického práva kupujícího k bytu. Katastr může posloužit k ověření vlastnictví domu (§ 1 a § 11 katastrálního zákona). |
| Zajištění úvěru | Z právní povahy podílu plyne, že kupující nezískává jednotku, kterou by mohl zastavit jako svůj byt. Jiné způsoby financování tím nejsou vyloučeny (§ 595 a § 736 zákona o obchodních korporacích). |
Ani údaj o vlastníkovi domu není vhodné posuzovat bez souvislostí. Družstevním bytem může být za zákonných podmínek také byt v nemovitosti jiné osoby. Člen, který je nájemcem bytu, nebo jeho právní předchůdce se musel podílet na pořízení bytu členským vkladem v družstevní bytové výstavbě podle dřívějších předpisů a družstvu musí svědčit právo odpovídající věcnému břemenu zajišťující členovi užívání bytu za podmínek stanovených pro užívání družstevního bytu. Ne každé věcné břemeno tuto podmínku splňuje (§ 729 odst. 2 zákona o obchodních korporacích).
Co prověřit před prodejem
Stanovy, členství, manželé a dědictví
Stanovy jsou pravidla konkrétního družstva. Splňuje-li kupující jejich podmínky pro přijetí za člena bytového družstva, nelze převoditelnost podílu omezit ani vyloučit. Stanovy přesto doporučujeme prověřit. Zákonné pravidlo samo nepotvrzuje přípustnost každé podmínky, kterou obsahují (§ 736 zákona o obchodních korporacích).
U manželů doporučujeme vyjasnit, zda podíl patří do společného jmění manželů, zkráceně SJM. Podle zákonného rámce vzniká společné členství manželů, je-li podíl součástí SJM. Nelze z toho odvodit jednotné podpisové pravidlo pro všechny manžele ani určit oprávněného prodávajícího pouze podle toho, kdo komunikuje s družstvem (§ 739 zákona o obchodních korporacích).
U dědictví podle příslušného ustanovení přechází na dědice také nájem nebo právo na jeho uzavření; podíl ze SJM přechází na pozůstalého manžela. Kdo může podíl převést, proto doporučujeme posoudit podle konkrétní majetkové a dědické situace (§ 737 zákona o obchodních korporacích).
Zvláštní pozornost vyžaduje sporné vyloučení z družstva. Podá-li vylučovaný člen včas návrh na prohlášení rozhodnutí o vyloučení za neplatné, nelze vůči němu do pravomocného skončení řízení uplatňovat důsledky zániku členství. Tento závěr ale neznamená, že členství po celou dobu právně trvá nebo že lze podíl ve sporu bez rizika převést (Nejvyšší soud, 27 Cdo 1674/2021).
Dluhy, přeplatky a takzvaná anuita
Podle zákonného rámce přecházejí s převodem dluhy prodávajícího vůči družstvu i dluhy družstva vůči prodávajícímu, pokud souvisejí s užíváním družstevního bytu nebo právem na uzavření nájmu. Toto pravidlo se netýká libovolných osobních dluhů prodávajícího a neznamená, že kupující automaticky nahradí družstvo jako dlužníka bankovního úvěru (§ 736 odst. 2 zákona o obchodních korporacích).
Podle stejného právního rámce prodávající za dluhy spojené s podílem ručí. Ručení znamená, že může být povinen uhradit dluh, který přešel na kupujícího. Podpis smlouvy ani předání bytu proto nelze považovat za automatický konec všech souvisejících rizik (§ 601 odst. 1 a § 736 odst. 3 zákona o obchodních korporacích).
V návaznosti na tato pravidla doporučujeme před podpisem zjistit nedoplatky, přeplatky a další závazky a sjednat vypořádání pozdějšího vyúčtování. Dohodu mezi prodávajícím a kupujícím je třeba odlišit od zákonného přechodu dluhů a ručení vůči družstvu. Ani potvrzení o platbách neodstraňuje všechna budoucí rizika (§ 601 a § 736 zákona o obchodních korporacích).
Samotný údaj označený jako „anuita“ nestačí. Zákon o obchodních korporacích tento pojem nedefinuje, proto doporučujeme ověřit, které závazky částka zahrnuje a z jakých stanov či smluv vyplývají (§ 736 zákona o obchodních korporacích). Nejvyšší soud rozlišuje splácení dalšího členského vkladu a příspěvky do úvěrového fondu. Bez dokumentů nelze určit bankovního dlužníka ani přesnou povinnost kupujícího (Nejvyšší soud, 27 Cdo 1173/2022).
Poplatky družstvu
Zákon o obchodních korporacích nestanoví jednotný převodní poplatek, jeho výši ani plátce. Požaduje-li družstvo administrativní platbu, doporučujeme prověřit její právní základ a pravidla úhrady. Samotný požadavek ještě nedokládá oprávněnost platby (§ 736 zákona o obchodních korporacích, Nejvyšší soud, 27 ICdo 46/2022).
V uvedené věci Nejvyšší soud uzavřel, že kupujícím vzniklo členství bez ohledu na úhradu poplatku za změny v členské evidenci. Nerozhodl tím obecně o přípustnosti každého administrativního poplatku (Nejvyšší soud, 27 ICdo 46/2022).
Nejvyšší soud v rozhodnutí 27 ICdo 46/2022 při posouzení převodu podle dřívější právní úpravy připustil zpřísnění požadavků na formu dohody stanovami (Nejvyšší soud, 27 ICdo 46/2022).
Jak probíhá převod družstevního podílu
Smlouva a její forma
Zákon o obchodních korporacích pro smlouvu o převodu družstevního podílu obecně nepředepisuje písemnou formu ani notářský zápis, tedy listinu sepsanou notářem. Konkrétní požadavky je však třeba prověřit také ve stanovách a ujednáních stran (§ 601 zákona o obchodních korporacích, § 559 a § 560 občanského zákoníku).
S ohledem na dokazování a doručení družstvu doporučujeme písemnou smlouvu. Jde o praktické doporučení navazující na zákonnou úpravu, nikoli o tvrzení, že zákon písemnou formu vyžaduje v každém případě (§ 601 zákona o obchodních korporacích, § 559 a § 560 občanského zákoníku).
Při přípravě doporučujeme vyjasnit zejména:
- Co podmiňuje účinnost smlouvy, tedy od kdy smlouva vyvolává sjednané právní účinky.
- Kdo a jak doloží doručení družstvu.
- Jaké dokumenty umožní výplatu ceny.
- Kdy a podle čeho se předá byt.
Tyto kontrolní otázky vycházejí z rozlišení účinků převodu a smluvních podmínek vypořádání (§ 601 zákona o obchodních korporacích, Nejvyšší soud, 29 Cdo 4215/2016).
Doručení družstvu a účinky převodu
Účinky převodu vůči družstvu nastávají doručením účinné smlouvy, ledaže smlouva určí pozdější účinky. Stejný účinek má doručení prohlášení prodávajícího a kupujícího o uzavření smlouvy. Doručení přitom nenahrazuje ostatní předpoklady platného převodu (§ 601 odst. 2 zákona o obchodních korporacích).
Doporučujeme doručení prokazatelně doložit. Pozdější vystavení nájemní smlouvy ani rychlost interní evidence družstva nejsou samostatným okamžikem převodu. Nestačí tedy družstvu doručit jakékoli listiny a předpokládat, že tím vzniklo členství (§ 601 odst. 2 zákona o obchodních korporacích, Nejvyšší soud, 29 Cdo 4215/2016).
Úschova, výplata ceny a předání bytu
Úschovou zde rozumíme uložení peněz s výplatou podle sjednaných podmínek. Právní účinky převodu podílu vůči družstvu nastávají doručením účinné smlouvy družstvu, ledaže smlouva určí účinky později, a nejsou vázány na vklad vlastnictví kupujícího do katastru (§ 601 odst. 2 zákona o obchodních korporacích, Nejvyšší soud, 29 Cdo 4215/2016). Proto doporučujeme sjednat jako podklad pro výplatu ceny prokazatelné doručení smlouvy družstvu; jako důkaz může sloužit potvrzení družstva.
V návaznosti na tento mechanismus doporučujeme ve smlouvách sladit složení celé ceny do úschovy, účinky převodu vůči družstvu, výplatu ceny a předání bytu. Konkrétní pořadí musí vyplývat z dohody. Zákon nestanoví univerzální příkaz vyplatit peníze ihned při doručení smlouvy (§ 601 odst. 2 zákona o obchodních korporacích).
Podle metodiky Ministerstva pro místní rozvoj pro nájemní předání doporučujeme do předávacího protokolu zaznamenat stavy měřidel ke dni předání, počet klíčů, vybavení a jeho stav i zjištěné vady. Pro převod podílu jde o praktické doporučení k doložení předání, nikoli o zákonnou povinnost podle zákona o obchodních korporacích (Ministerstvo pro místní rozvoj).
Jak může kupující financovat družstevní byt
Jiná zástava a další úvěrové cesty
Zástava je majetek sloužící k zajištění splacení úvěru. Podle zveřejněných příkladů poskytovatelů mohou možnosti financování družstevního podílu zahrnovat jinou nemovitost do zástavy, dočasné financování před dostupným převodem bytu do vlastnictví nebo některé nezajištěné účelové úvěry (Poskytovatel úvěru, Poskytovatel úvěru). Vedle těchto cest lze při přípravě prodeje počítat také s vlastními prostředky kupujícího (Poskytovatel úvěru).
Samotný družstevní podíl lze zastavit za podmínek jeho převoditelnosti, pokud stanovy zastavení nezakazují nebo neomezují. Zástavní právo vzniká zápisem do veřejného rejstříku (§ 1320 až § 1322 občanského zákoníku, Nejvyšší soud, Sbírka soudních rozhodnutí a stanovisek). Tato možnost však nezaručuje, že banka podíl přijme jako hypoteční zajištění. Konkrétní cestu doporučujeme ověřit u poskytovatele úvěru; možnosti financování družstevního bytu popisuje například Česká spořitelna.
Podle příkladů poskytovatele úvěru mohou využitelnost financování ovlivnit odlišná zástava a podmínky jednotlivých úvěrových cest. Samotný příjem kupujícího proto nestačí jako potvrzení, že získá úvěr na tento podíl (Poskytovatel úvěru).
Financování kupujícího doporučujeme řešit odděleně od tématu prodeje bytu s hypotékou, které se věnuje splacení hypotéky prodávajícího a souvisejícím krokům.
Kdy jsou relevantní LTV a investiční doporučení ČNB
Podle vysvětlení České národní banky, zkráceně ČNB, ukazatel LTV porovnává výši úvěru s hodnotou zastavené nemovitosti. Pokud kupující financuje podíl proti jiné nemovitosti, počítá se poměr z hodnoty této zastavené nemovitosti. Z toho nelze odvozovat stejné limity pro nezajištěný úvěr (ČNB).
Závazné hranice doporučujeme odlišovat od investičního doporučení:
| Ukazatel | Obecná závazná hranice | Doporučení pro investiční hypotéky |
|---|---|---|
| LTV | Pro spotřebitelské úvěry zajištěné obytnou nemovitostí platí horní hranice LTV 80 %, případně 90 % pro žadatele mladší 36 let financující pořízení obytné nemovitosti k vlastnímu bydlení, s 5% objemovou výjimkou (ČNB). | Podle ČNB nejvýše 70 % od 01. 04. 2026 (ČNB). |
| DTI | Podle přehledu ČNB není obecná závazná horní hranice aktivována (ČNB). | Podle ČNB nejvýše 7 od 01. 04. 2026 (ČNB). |
| DSTI | Podle přehledu ČNB není obecná závazná horní hranice aktivována (ČNB). | Samostatná hodnota DSTI pro uvedené investiční doporučení zde není uvedena. |
Ukazatel DTI podle ČNB vyjadřuje výši celkového zadlužení k příjmům žadatele, DSTI výši dluhové služby, tedy splátek dluhů, k jeho příjmům (ČNB).
Podle ČNB se uvedené investiční doporučení týká hypoték na třetí a další obytnou nemovitost nebo na nemovitost určenou k pronájmu. Nejde o obecnou zákonnou hranici pro všechny kupující družstevního podílu ani o příslib financování (ČNB).
Podle praktických postupů ČNB ze dne 25. 03. 2026 se pro účely doporučení D a E do počtu již vlastněných obytných nemovitostí zahrnují také podíly v bytových družstvech. Pravidla zahrnují i úvěry zajištěné obytnou nemovitostí na pořízení družstevního podílu, poskytované od 01. 04. 2026. Neznamená to zahrnutí všech nezajištěných půjček (ČNB).
Daň z prodeje družstevního podílu
Pětiletý časový test a výjimky
Časový test je podmínka osvobození založená na délce držby. U příjmu fyzické osoby z převodu družstevního podílu musí doba mezi nabytím a převodem přesáhnout pět let. Platí však zákonné výjimky a následný prodej vlastnické jednotky je odlišná situace (§ 4 odst. 1 písm. q) zákona o daních z příjmů).
Pětileté osvobození se neuplatní u podílu pořízeného z obchodního majetku do pěti let po ukončení příslušné samostatné činnosti ani u příjmu z budoucího převodu přijatého do pěti let od nabytí. Zákon zvlášť upravuje také budoucí převod podílu z obchodního majetku. Rozhoduje tedy i okamžik přijetí příjmu; nejde o obecný zákaz záloh (§ 4 odst. 1 písm. q), body 1 až 3 zákona o daních z příjmů).
Pokud jste podíl zdědili, časový test se zkracuje o prokázanou dobu vlastnictví zůstavitele, tedy člověka, po němž dědíte. Musel však být vaším příbuzným v přímé řadě, tedy předkem či potomkem, nebo manželem. Toto pravidlo se nevztahuje na všechny dědice (§ 4 odst. 1 písm. q) zákona o daních z příjmů).
Podle daňových novinek Finanční správy se od 01. 01. 2026 u příjmů fyzických osob z převodu obchodních podílů při splnění časového testu neuplatňuje dřívější limit osvobození 40 mil. Kč. Podmínky osvobození konkrétní transakce je přesto třeba posoudit (Finanční správa).
Samotné dvouleté bydliště převod družstevního podílu neosvobozuje. Tím nejsou vyloučeny jiné zákonné důvody osvobození (§ 4 odst. 1 písm. a), q) a s) zákona o daních z příjmů).
Vlastní bytová potřeba a podmínka nájemní smlouvy
Vedle časového testu existuje osvobození spojené s použitím prostředků na vlastní bytovou potřebu. Je podmíněno také zrušením nájemní smlouvy v souvislosti s převodem a dodržením dalších zákonných pravidel. Samotné rozhodnutí použít peníze na bydlení proto nezaručuje osvobození konkrétního převodu (§ 4 odst. 1 písm. s) a § 4b zákona o daních z příjmů).
Zde doporučujeme rozlišovat přechod nájmu a jeho zrušení. Zákon o obchodních korporacích upravuje přechod nájmu s podílem (§ 736 odst. 2 zákona o obchodních korporacích), zatímco daňový zákon obsahuje podmínku zrušení nájemní smlouvy (§ 4 odst. 1 písm. s) zákona o daních z příjmů). Historické stanovisko Finanční správy z roku 2005 pochází z doby před přijetím zákona o obchodních korporacích, splnění podmínky zrušení nájemní smlouvy proto posuďte u konkrétního převodu (Finanční správa).
Podle § 4b zákona o daních z příjmů se prostředky na vlastní bytovou potřebu použijí nejpozději do konce následujícího zdaňovacího období, tedy období, za které se posuzuje daň. Zohlednit lze také odpovídající výdaj v bezprostředně předcházejícím zdaňovacím období. Konkrétní termín doporučujeme určit podle skutečných okolností (§ 4b odst. 2 zákona o daních z příjmů).
Oznámení příjmu a zdanitelný převod
Při osvobození z důvodu použití prostředků na vlastní bytovou potřebu se získání prostředků oznamuje do konce lhůty pro podání daňového přiznání za rok jejich získání. Tuto povinnost je třeba odlišit od oznámení osvobozeného příjmu nad stanovenou částku (§ 4b odst. 3 zákona o daních z příjmů).
Podle přehledu Finanční správy se osvobozený příjem fyzické osoby z převodu družstevního podílu vyšší než 5 000 000 Kč oznamuje správci daně ve lhůtě pro podání přiznání za rok přijetí příjmu. Rozhoduje celý příjem z převodu, tedy i ta část, která ziskem není. Zveřejněná výjimka pro prodej nemovitostí zapisovaných do českého katastru tento převod nepokrývá (Finanční správa, § 38v zákona o daních z příjmů).
Podle § 10 zákona o daních z příjmů patří neosvobozený příjem z převodu podílu mezi ostatní příjmy. Bez dalších údajů nelze určit výslednou daň ani uznatelnost všech výdajů (§ 10 zákona o daních z příjmů).
Při zdanitelném převodu nelze vedle nabývací ceny podílu uplatnit vlastní náklady na rekonstrukci družstevního bytu jako další výdaj. Tento závěr se týká uvedených nákladů na rekonstrukci a nelze jej rozšířit na libovolný výdaj (Nejvyšší správní soud, 1 Afs 37/2023-30).
Převést byt do osobního vlastnictví před prodejem?
V návaznosti na rozlišení obou transakcí doporučujeme rozhodovat podle konkrétního termínu, nákladů a podmínek družstva. Zda se předchozí převod do vlastnictví vyplatí, je proto třeba posoudit podle konkrétní situace (§ 601 a § 736 zákona o obchodních korporacích).
Při následném prodeji jednotky se do časového testu vlastnictví nezapočítává předchozí doba členství v bytovém družstvu. Jiné důvody osvobození se posuzují samostatně, proto ani rychlý prodej po převodu do vlastnictví nelze automaticky označit za zdanitelný (§ 4 odst. 1 písm. b) zákona o daních z příjmů, Nejvyšší správní soud, 2 Afs 211/2020-29).
Samotný následný prodej vlastnické jednotky nezakládá ručení z převodu družstevního podílu. Případné dříve vzniklé závazky ale automaticky nezanikají (§ 601 odst. 1 zákona o obchodních korporacích).
Ani rozhodnutí o ceně doporučujeme neopírat o pevné procento rozdílu. Nejvyšší soud uvedl, že tržní cena podílu spojeného s nájmem družstevního bytu zpravidla řádově odpovídá cenám srovnatelných bytových jednotek ve stejné lokalitě (Nejvyšší soud, 27 Cdo 1173/2022).
Tentýž rozsudek řeší také vypořádací podíl, tedy majetkové vypořádání po zániku členství. Při jeho určení se vychází ze skutečné hodnoty podílu ke dni zániku členství a přihlíží se k povinnosti splácet další členský vklad a přispívat do úvěrového fondu. Nesplacený vklad nelze od již takto určené hodnoty automaticky znovu odečíst (Nejvyšší soud, 27 Cdo 1173/2022).
Pro další orientaci doporučujeme náš článek o rozdílu mezi tržní cenou, odhadem a znaleckým posudkem.
Co vyřešit po převodu a kdy zapojit odborníka
Při pozdějším vyúčtování doporučujeme podle popsaného právního rámce postupovat podle smluvního ujednání. Vypořádání mezi prodávajícím a kupujícím doporučujeme odlišovat od ručení prodávajícího vůči družstvu. Dohoda o rozdělení nákladů sama neznamená zánik ručení (§ 601 a § 736 zákona o obchodních korporacích).
Podle povahy nejasnosti doporučujeme zapojit příslušného odborníka:
- Advokáta při nejasných stanovách, sporném členství, dluzích, probíhajícím vyloučení, SJM nebo nejasných podmínkách smlouvy a výplaty. Doporučení vychází z rizik popsaných v zákoně a judikatuře (§ 601, § 736 a § 739 zákona o obchodních korporacích, Nejvyšší soud, 27 Cdo 1674/2021).
- Notáře při nejasném nabytí podílu v pozůstalosti, tedy při řešení majetku po zemřelém. Podle popisu služby Notářské komory lze zvolit také notářskou úschovu pro vypořádání ceny. Z uvedeného ustanovení zákona ani z popisu služby Notářské komory neplyne povinné zapojení notáře do každého převodu (§ 737 zákona o obchodních korporacích, Notářská komora ČR).
- Daňového poradce při použití prostředků na vlastní bytovou potřebu, dědictví, obchodním majetku, příjmech z budoucího převodu, nejasných výdajích nebo prodeji po převodu do vlastnictví. Doporučení navazuje na podmínky osvobození a zdanění (§ 4, § 4b a § 10 zákona o daních z příjmů, Nejvyšší správní soud, 1 Afs 37/2023-30, Nejvyšší správní soud, 2 Afs 211/2020-29).
Jak vám s prodejem můžeme pomoci
Jsme pražská realitní kancelář, při prodeji zastupujeme prodávající a věnujeme se prodeji bytů a vil výhradně v Praze (GATSBYS).
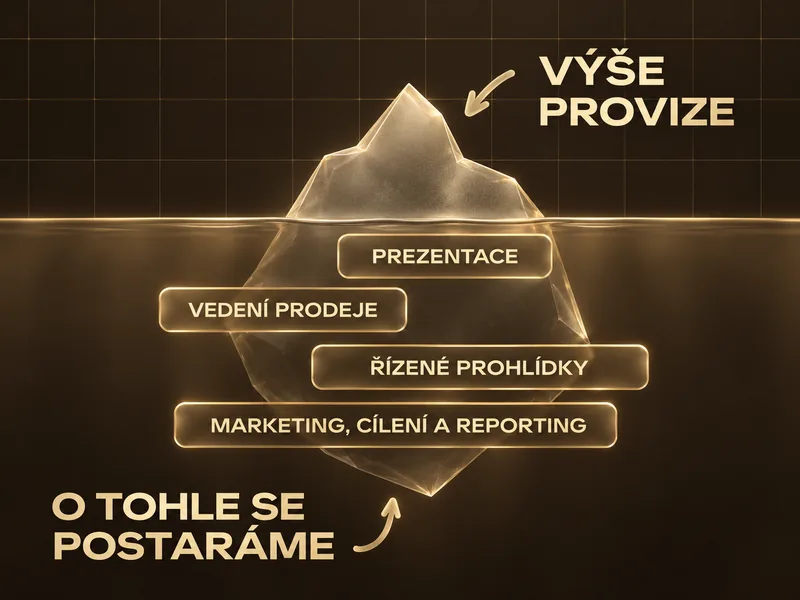
Zajišťujeme datovou přípravu ceny a rizik a prezentaci nemovitosti s textem, fotografiemi a půdorysem. Dále připravujeme marketingovou kampaň s mediálním plánem, kreativou, cílením a reportingem, vedeme prodej a komunikaci se zájemci, řídíme prohlídky a vyjednáváme podmínky. Při prodeji přes GATSBYS koordinujeme advokátní kancelář.
Podrobnosti najdete v článcích o tom, co zahrnuje provize realitní kanceláře a jak funguje smlouva s realitní kanceláří a exkluzivita.
Komentář experta
Za mě je u družstevního bytu nejdůležitější si od začátku uvědomit, že předmětem prodeje je podíl v družstvu. Proto bych si ještě před nabídkou přečetl stanovy a ověřil u družstva, jestli převod něco neomezuje a jaké dluhy nebo přeplatky s podílem souvisejí.
Co se týče peněz, hlídal bych si pořadí kroků. Vůči družstvu převod působí doručením účinné smlouvy, pokud smlouva neurčí pozdější účinky, takže bych ve smlouvě jasně určil, kdo ji družstvu doručí a za jakých podmínek se uvolní peníze z úschovy. U kupujícího, který potřebuje úvěr, bych se včas ptal, čím ho bude banka zajišťovat.
Daň bych řešil ještě před podpisem. Časový test, vlastní bytová potřeba i dědictví mají svá pravidla, a pokud si nejste jistí, nechal bych to posoudit daňovým poradcem.
Petr Kučera, zakladatel GATSBYS
Časté otázky
Může družstvo odmítnout převod na kupujícího, který splňuje podmínky stanov?
Splňuje-li kupující podmínky stanov pro přijetí za člena bytového družstva, nelze převoditelnost podílu omezit ani vyloučit. Stanovy je přesto třeba prověřit a toto pravidlo nepotvrzuje přípustnost každé jejich podmínky (§ 736 zákona o obchodních korporacích).
Kdy nastávají účinky převodu vůči družstvu?
Doručením účinné smlouvy družstvu, pokud smlouva neurčí pozdější účinky. Stejný účinek má doručení prohlášení prodávajícího a kupujícího o uzavření smlouvy. Samotný podpis nemusí stačit a doručení nenahrazuje ostatní předpoklady platného převodu (§ 601 odst. 2 zákona o obchodních korporacích).
Je pro osvobození prodeje družstevního podílu potřeba pět, nebo deset let?
Pro osvobození příjmu fyzické osoby z převodu družstevního podílu podle časového testu musí doba mezi nabytím a převodem přesáhnout pět let. Platí výjimky pro obchodní majetek a příjmy z budoucího převodu, proto samotné datum smlouvy nemusí pro posouzení stačit (§ 4 odst. 1 písm. q) zákona o daních z příjmů).
Osvobodí prodej družstevního podílu samotné dvouleté bydliště?
Ne. Samotné dvouleté bydliště převod družstevního podílu neosvobozuje. Jiné zákonné důvody osvobození tím nejsou vyloučeny (§ 4 odst. 1 písm. a), q) a s) zákona o daních z příjmů).
Započítává se při dědictví doba držby zůstavitele?
Pětiletý časový test se zkracuje o prokázanou dobu vlastnictví zůstavitele, pokud byl příbuzným dědice v přímé řadě nebo jeho manželem. Pravidlo neplatí pro všechny dědice (§ 4 odst. 1 písm. q) zákona o daních z příjmů).
Lze vedle nabývací ceny uplatnit vlastní náklady na rekonstrukci družstevního bytu?
Při zdanitelném převodu družstevního podílu nelze vlastní náklady na rekonstrukci družstevního bytu uplatnit jako další výdaj vedle nabývací ceny podílu. Tento závěr nelze rozšířit na libovolný výdaj (Nejvyšší správní soud, 1 Afs 37/2023-30).
Je písemná forma smlouvy o převodu podílu obecně povinná podle ZOK?
Zákon o obchodních korporacích obecně nepředepisuje písemnou formu ani notářský zápis. Konkrétní požadavky je však třeba prověřit také ve stanovách a ujednáních stran (§ 601 zákona o obchodních korporacích, § 559 a § 560 občanského zákoníku).
Započítají se roky členství do časového testu při následném prodeji jednotky?
Ne. Předchozí doba členství v bytovém družstvu se do časového testu vlastnictví jednotky nezapočítává. Jiné důvody osvobození se posuzují samostatně (§ 4 odst. 1 písm. b) zákona o daních z příjmů, Nejvyšší správní soud, 2 Afs 211/2020-29).
Článek vychází z českých předpisů ve znění k 09. 11. 2026 (§ 595 a následující zákona o obchodních korporacích, § 4 a následující zákona o daních z příjmů). Konkrétní smlouvu posoudí advokát, konkrétní daňovou situaci daňový poradce; při prodeji přes GATSBYS koordinujeme advokátní kancelář, jak popisujeme v článku jak prodat byt v Praze.
Zvažujete prodej bytu nebo vily v Praze? Napište nám.
Nechat posoudit prodej zakladatel GATSBYS
Vybráno pro vás
-
| Petr Kučera
Jak prodat byt v Praze
Kroky prodeje bytu v Praze od podkladů po peníze na účtu: katastr a úschova, energetický průkaz, potvrzení SVJ, hypotéka, daně a družstevní byt.
Přečíst -
| Petr Kučera
Provize realitní kanceláře: kolik je a co za ni dostanete
Kolik si bere realitka z prodeje bytu, jak do provize počítat DPH, co v ní bývá, co se platí zvlášť a jak porovnat nabídky realitních kanceláří.
Přečíst -
| Petr Kučera
Investiční byt v Praze: kolik vynáší, jak ho financovat a co prověřit před koupí
Kolik vynáší investiční byt v Praze podle veřejných dat, jak si spočítat čistý výnos, limity ČNB pro investiční hypotéky, daně a co prověřit.
Přečíst